法人税 安い国
法人税が安い国ランキング【2026年】0%の国・アジア・欧州を比較|税率だけで選ぶと失敗する理由
最終更新日:2026-10-08
 執筆:Yuto Nishitani(ラブアン法人代表・クアラルンプール在住)
「法人税が安い国」で検索すると、税率のランキング表が並びます。この記事でもまずランキングを示しますが、税率だけで法人の設立先を決めると、ほぼ確実に失敗します。理由は3つです。低税率の適用にはどの国でも実質活動要件が付いていること。維持コストが国によって数倍違うこと。そして日本の外国子会社合算税制が「租税負担割合20%未満」を基準に網を掛けていること。ランキングの数字を2026年10月時点の制度で確認したうえで、税率表の一段深いところで各国を比較します。
結論:税率だけなら0%の国、実際に使える国はごく一部
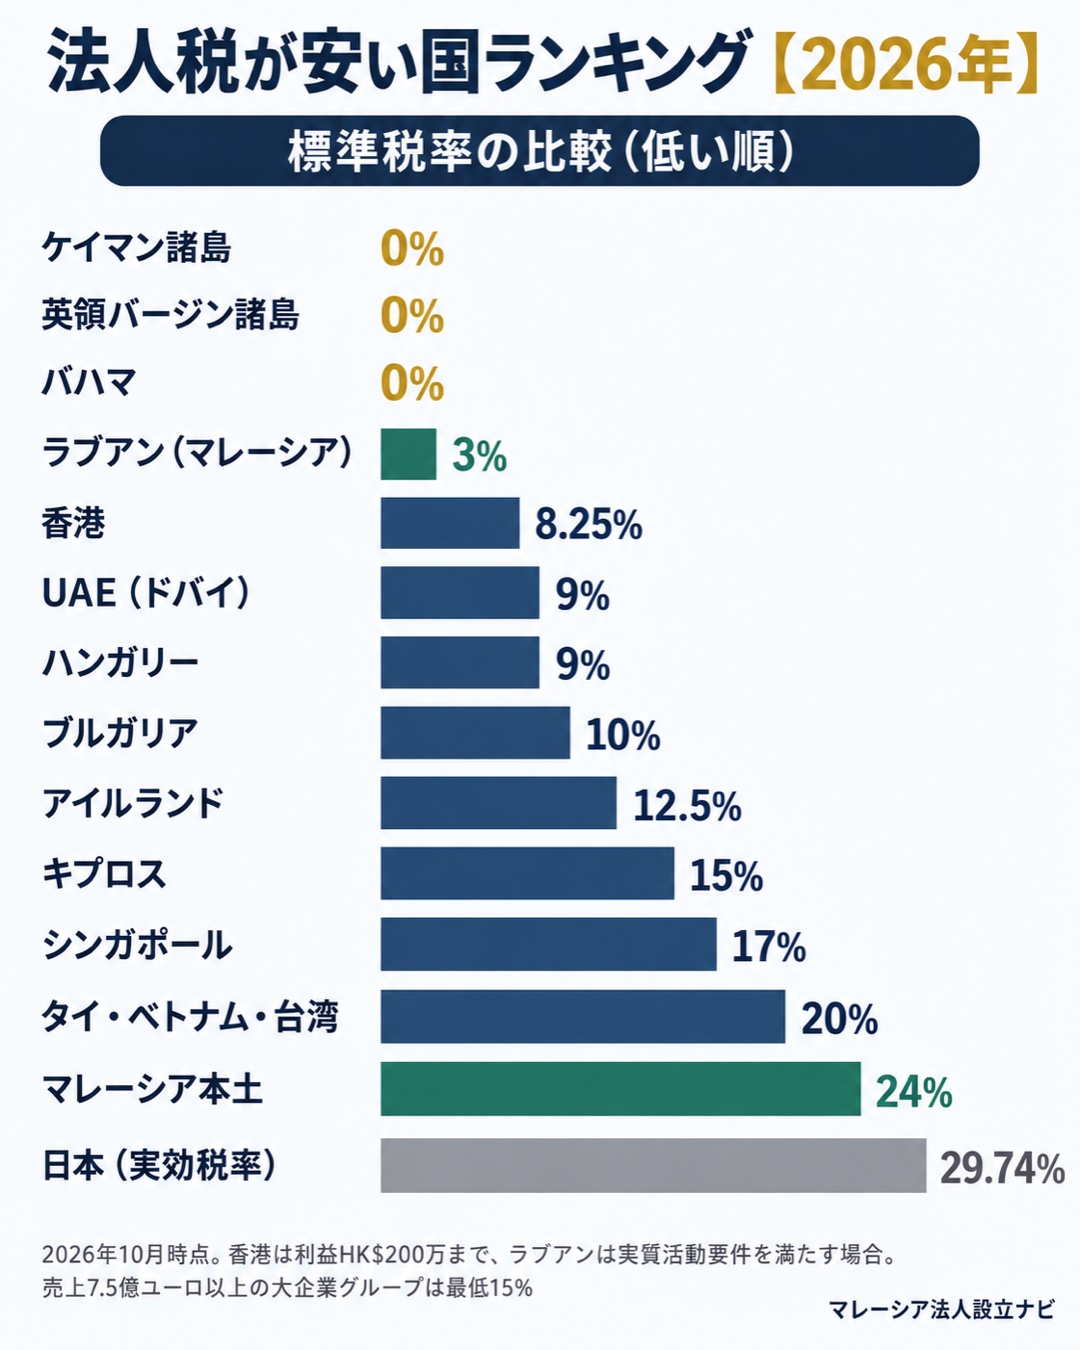
税率の数字だけで並べると、法人税が最も安いのはケイマン諸島・英領バージン諸島(BVI)・バハマなど、法人税そのものがない国・地域です。次いでマレーシアのラブアン(3%)、香港(8.25%)、UAE・ハンガリー(9%)が続きます。
ただし、日本に住む日本人や日本企業がこれらの国に法人を作っても、税率どおりの負担で済むケースは限られます。低税率を使うには、その国に人やオフィスを置く「実体」が求められます。さらに、租税負担割合が20%未満の外国子会社の所得は、日本の外国子会社合算税制によって日本の株主の所得に合算されるおそれがあります。
つまり判断の順番は「どの国が安いか」ではなく、「自分が実体を置ける国はどこで、その国の税と維持コストの合計はいくらか」です。この記事は、この順番で各国を整理します。
- 税率だけの1位:ケイマン諸島・BVI・バハマなどの0%(法人税がない)
- アジアで低いのは:ラブアン3%、香港8.25%(利益HK$200万まで)、シンガポール17%(免税枠あり)
- 欧州で低いのは:ハンガリー9%、ブルガリア10%、アイルランド12.5%
- 共通の壁:実質活動要件、維持コスト、日本の外国子会社合算税制(20%未満)
- 大企業グループ(売上7.5億ユーロ以上)は、どの国でも最低15%(グローバルミニマム課税)
法人税が安い国ランキング【2026年・標準税率】
主要国・地域の法人税率を、低い順に並べました。数字は各国の標準税率で、中小企業向けの軽減税率や優遇制度は「条件・備考」の列に分けています。
同じ「9%」でも、UAEは課税所得AED375,000までは0%、ハンガリーは別途地方事業税(最大2%)がかかるなど、実際の負担は表の数字どおりにはなりません。税率は比較の入口として使い、次章以降の条件とあわせて判断してください。
| 順位 | 国・地域 | 標準税率 | 条件・備考 |
|---|---|---|---|
| 1 | ケイマン諸島 | 0% | 法人所得税・キャピタルゲイン税なし |
| 1 | 英領バージン諸島(BVI) | 0% | 法人所得税なし。EUの税務非協力地域リストの付属書II(グレーリスト) |
| 1 | バハマ | 0% | 法人所得税なし。大企業グループには2025年から国内ミニマム税15% |
| 4 | マレーシア(ラブアン) | 3% | トレーディング活動。実質活動要件を満たさないと24% |
| 5 | 香港 | 8.25%/16.5% | 利益HK$200万までが8.25%。グループで1社のみ |
| 6 | UAE(ドバイ等) | 9% | 課税所得AED375,000までは0%。フリーゾーンの適格所得は0% |
| 6 | ハンガリー | 9% | 別途、地方事業税(最大2%)などあり |
| 8 | ブルガリア | 10% | 一律税率 |
| 9 | アイルランド | 12.5% | トレーディング所得。大企業グループは15% |
| 10 | キプロス | 15% | 2026年1月に12.5%から引き上げ |
| 11 | シンガポール | 17% | 部分免税・スタートアップ免税で実効税率は下がる |
| 12 | タイ・ベトナム・台湾 | 20% | タイ・ベトナムは中小企業向けの軽減税率あり |
| 15 | インドネシア | 22% | 上場会社や中小企業に軽減あり |
| 16 | マレーシア(本土) | 24% | 中小の軽減税率15%・17%は外国資本20%以下の会社のみ |
| 17 | フィリピン | 25% | 小規模な国内法人は20% |
| 17 | 中国 | 25% | 小型薄利企業は実質5%(2027年末まで) |
| 17 | 韓国 | 10〜25% | 2026年から4段階の累進(最高25%) |
| 参考 | 日本 | 実効29.74% | 防衛特別法人税の対象法人は30.64% |
法人税が0%の国はどこか:ケイマン・BVI・バハマ・バミューダの実態
「法人税が無料の国はどこか」という問いへの答えは、ケイマン諸島、英領バージン諸島(BVI)、バハマ、バミューダなど、カリブ海・大西洋の島しょ国・地域です。これらは法人所得税をそもそも課していません。
ただし、0%の国の扱いはこの数年で大きく変わりました。第一に、グローバルミニマム課税(連結売上7.5億ユーロ以上の大企業グループに最低15%を課すルール)への対応です。バミューダは2025年以後の事業年度から大企業グループに15%の法人所得税を導入し、バハマも2025年から国内ミニマム税15%を導入しました。0%が使えるのは、事実上この規模に満たない会社だけです。
第二に、実体のない会社への監視です。EUの税務非協力地域リストでは、BVIが付属書II(改善を約束した国・地域のグレーリスト)に載っています。0%の国・地域の法人は、銀行口座の開設や取引先の審査で説明を求められる場面が多くなっています。
第三に、日本の外国子会社合算税制です。法人税0%の国にある会社は、租税負担割合が必ず20%を下回ります。日本の居住者や日本企業が支配している場合、その国で本当に事業をしていることを説明できなければ、所得は日本の株主に合算されます。「0%の国に会社を作れば日本の税金が減る」という発想は、制度上ほぼ成立しません。
| 国・地域 | 法人所得税 | 大企業グループ(7.5億ユーロ以上) | 注意点 |
|---|---|---|---|
| ケイマン諸島 | なし | — | 日本の合算税制の対象になりやすい |
| 英領バージン諸島(BVI) | なし | — | EUリストの付属書II(2026年2月時点) |
| バハマ | なし | 国内ミニマム税15%(2025年〜) | 実体の説明を求められやすい |
| バミューダ | なし | 法人所得税15%(2025年以後の事業年度〜) | 0%は大企業以外に限られる |
| UAE | 9%(AED375,000までは0%) | 国内ミニマム税15%(2025年〜) | フリーゾーン適格所得は0% |
アジアで法人税が安い国:香港・シンガポール・マレーシア
日本から近く、生活拠点にもしやすいアジアで比べると、税率が最も低いのはマレーシアのラブアン(3%)、次が香港(8.25%)です。
香港は二段階税率で、利益HK$200万までが8.25%、それを超える部分が16.5%です。この軽減は関連会社グループの中で1社しか選べません。香港外で生じた所得を非課税とする属地主義も、受動的所得(利子・配当・株式譲渡益など)については2023年から実体を求める制度(FSIE)が入り、「香港法人なら自動的に非課税」とはいかなくなっています。
シンガポールの標準税率は17%ですが、課税所得の一部を免除する制度があります。部分免税は最初のS$10,000の75%と次のS$190,000の50%、設立後3年間のスタートアップ免税は最初のS$100,000の75%と次のS$100,000の50%を免除します。賦課年度2026年には、法人税額の50%(上限S$40,000)を還付する措置も決まりました。
マレーシア本土の標準税率は24%です。中小企業には15%・17%の軽減税率がありますが、2024年の賦課年度からは、払込資本の20%超を外国法人やマレーシア国籍でない個人が保有する会社は対象外になりました。日本人が100%出資するSdn Bhdは、原則として24%で考える必要があります。
タイ(20%、中小企業は0〜15%の軽減)、ベトナム(20%。2025年の新法で売上規模に応じた15%・17%を新設)、台湾(20%)、インドネシア(22%)、フィリピン(25%)、中国(25%)は、法人税率そのものではアジアの中で特に低いわけではありません。なお、ベトナムは2026年2月にEUの税務非協力地域リスト(ブラックリスト)に追加されています。
| 国・地域 | 標準税率 | 中小企業・新設会社向けの軽減 | 日本人が使う際の注意 |
|---|---|---|---|
| マレーシア(ラブアン) | 3% | —(ノントレーディングは0%) | 実質活動要件を満たさないと24% |
| 香港 | 8.25%/16.5% | 利益HK$200万までが8.25% | 軽減はグループで1社のみ |
| シンガポール | 17% | 部分免税・スタートアップ免税、2026年は税額50%還付(上限S$40,000) | 居住取締役が必須 |
| マレーシア(本土) | 24% | 15%・17%(外国資本20%以下の中小企業のみ) | 日本人100%出資なら原則24% |
| タイ | 20% | 中小企業は0%・15%・20%の段階税率 | 外資規制の確認が必要 |
| ベトナム | 20% | 売上規模に応じて15%・17%(2025年〜) | EUブラックリスト(2026年2月) |
| 台湾 | 20% | 少額の所得は非課税 | — |
| インドネシア | 22% | 売上規模に応じた軽減あり | — |
| フィリピン | 25% | 小規模な国内法人は20% | — |
| 中国 | 25% | 小型薄利企業は実質5%、ハイテク企業15% | — |
| 韓国 | 10〜25% | 2026年から4段階の累進 | — |
ヨーロッパで法人税が安い国:ハンガリー・ブルガリア・アイルランド
ヨーロッパで税率が低いのは、ハンガリー(9%)、ブルガリア(10%)、アイルランド(12.5%)です。キプロスは長く12.5%でしたが、2026年1月から15%に引き上げられました。
ハンガリーの9%はEUで最も低い水準ですが、別途、売上を基にした地方事業税(最大2%)などがかかります。アイルランドの12.5%はトレーディング所得が対象で、連結売上7.5億ユーロ以上の大企業グループには15%が適用されます。
ジョージアは、利益を社内に留保している間は課税せず、配当などで分配したときに15%を課す「エストニア方式」です。再投資を続ける会社には有利ですが、利益を取り出す段階で課税されます。
いずれも、日本人が生活の拠点を移さずに法人だけを置くと、実質活動要件と日本の合算税制の両面で同じ問題に当たります。
| 国 | 標準税率 | 補足 |
|---|---|---|
| ハンガリー | 9% | 地方事業税(最大2%)、イノベーション拠出金0.3% |
| ブルガリア | 10% | 一律税率 |
| アイルランド | 12.5% | 非トレーディング所得は25%、大企業グループは15% |
| キプロス | 15% | 2026年1月に12.5%から引き上げ |
| ジョージア | 15%(分配時) | 留保利益には課税しないエストニア方式 |
税率だけで選ぶと失敗する:4つの判断軸
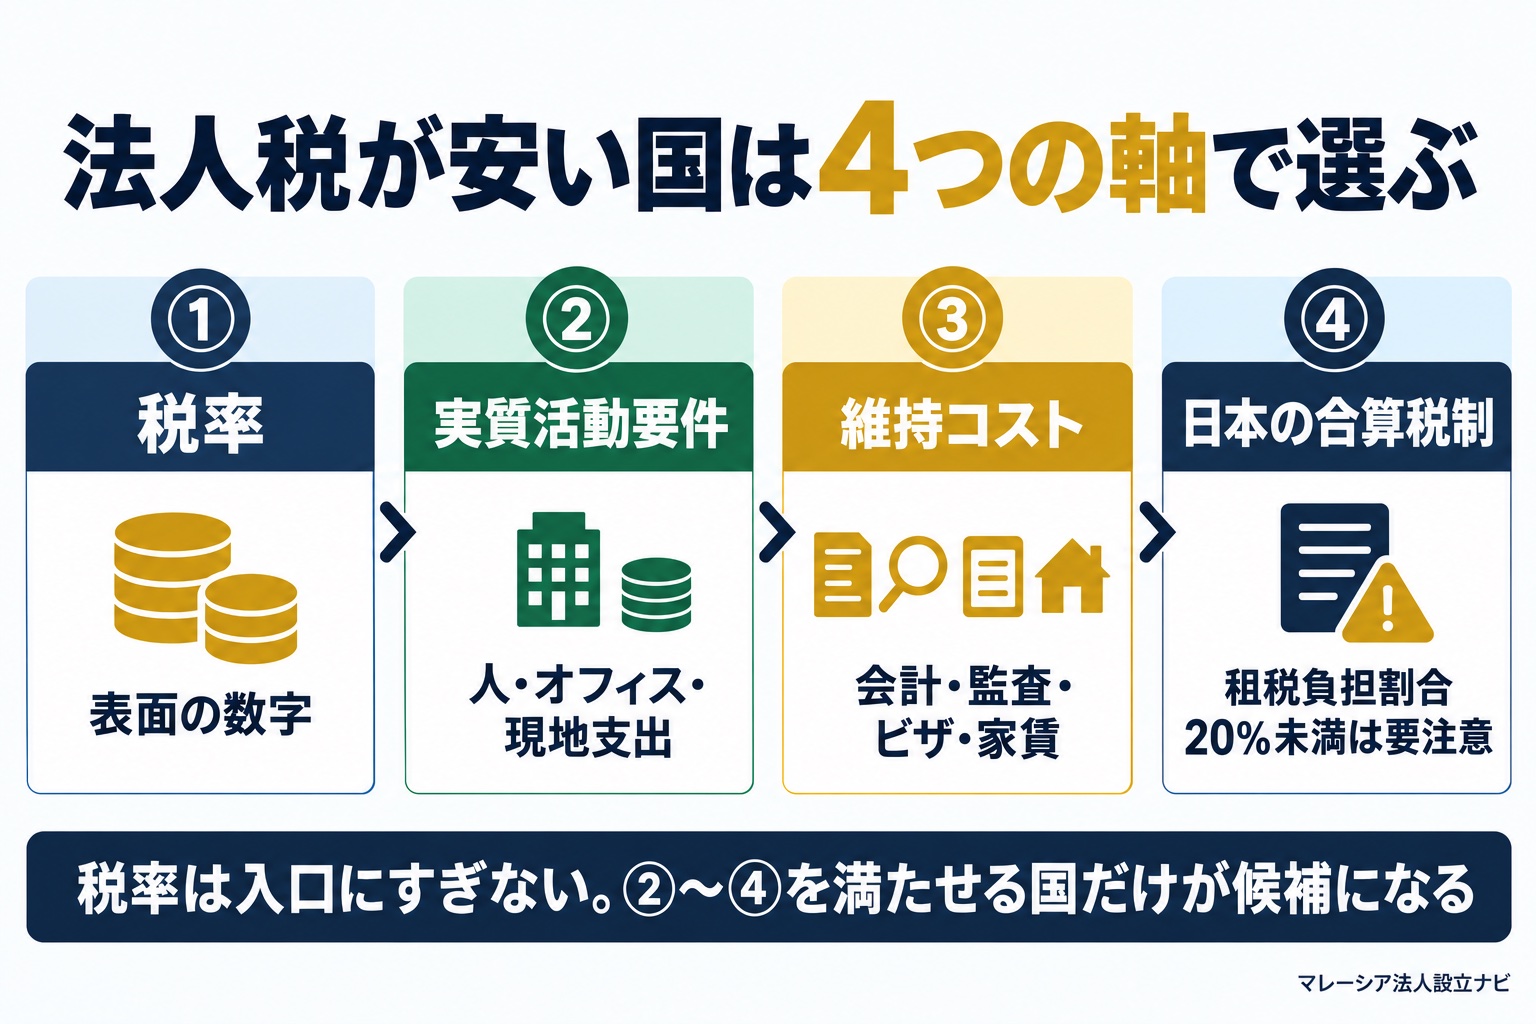
ここまでのランキングは、比較の入口にすぎません。実際に法人の設立先を決めるときは、次の4つの軸を順番に確認します。
第1の軸は税率です。ただし、軽減税率や0%は条件付きであることが多く、自分の事業がその条件に当てはまるかを確かめる必要があります。第2の軸は実質活動要件で、その国に人・オフィス・現地での支出を置けるかです。第3の軸は維持コストで、会計・監査・ビザ・家賃を含めた年間の固定費です。第4の軸は日本の外国子会社合算税制で、租税負担割合が20%未満なら合算課税の判定に入ります。
第2〜第4の軸を満たせない国は、税率がいくら低くても候補になりません。以下、順に見ていきます。
第2の軸:実質活動要件をクリアできるか
2010年代後半以降、OECDの有害税制への対抗プロジェクトと、EUの税務非協力地域リストへの対応によって、低税率の国・地域は軒並み実質活動要件(Economic Substance Requirements)を導入しました。
これは「登記だけの箱に低税率を認めない」という考え方です。ラブアンでは業種ごとに常勤の従業員数とラブアンでの年間支出額が定められ、UAEのフリーゾーンでも適格所得の0%を使うには実体が求められます。香港の国外所得の非課税も、実際の業務がどこで行われたかを立証する必要があります。
実務上の意味はこうです。低税率を使うには、その国に人を置き、オフィスを構え、実際に業務を行う必要があります。つまり固定費が発生します。そしてこの固定費は、利益が小さいうちは税率差による節税額を上回ることが少なくありません。
判断の順序は、税率の比較ではなく「その国に実体を置けるか」からです。自分がその国に住む予定があるのか、人を雇えるのか、業務を移せるのか。ここが成立しないなら、税率がいくら低くても選択肢になりません。
関連: ラブアン法人の実質活動要件
第3の軸:維持コストは国によって数倍違う
法人の維持コストは、税率と同じくらい重要な比較軸です。とくに利益が小さいうちは、維持コストのほうが税額より大きくなります。
マレーシア本土のSdn Bhdは、この点で有利です。カンパニーセクレタリー、会計、監査を含めても年間RM8,000〜2万程度(おおむね30万〜70万円)で維持できます。物価と人件費の水準がそのまま反映されるためです。
シンガポールは会社の設立自体は容易ですが、居住取締役の要件があり、自分が居住者でない場合はノミニー取締役の費用が年間で数千シンガポールドルかかります。オフィスと人件費も高水準です。
ドバイは、フリーゾーンのライセンス費用が年間で数千〜1万数千ドル規模で、これにビザ費用とオフィス(フレキシデスクでも)費用が乗ります。ラブアンは登録エージェントの費用が年USD2,500〜5,000に加え、実質活動要件を満たすための費用が実費でかかります。
結果として、年間の維持コストは、マレーシア本土 < ラブアン ≒ ドバイ < シンガポール、という並びになるのが一般的です。
| 国・地域 | 年間維持コストの目安 | 居住取締役の要件 | ビザの取りやすさ |
|---|---|---|---|
| マレーシア本土 | 約30万〜70万円 | マレーシア居住の取締役1名 | EP(給与要件が2026年6月に引き上げ) |
| マレーシア(ラブアン) | 約50万〜100万円+実体の費用 | 不要(ただし実質活動要件) | ディレクター向けの制度あり |
| UAE(ドバイ) | 約80万〜200万円 | 不要 | フリーゾーンで比較的取りやすい |
| 香港 | 約30万〜60万円 | 不要 | 就労ビザの審査は厳しい |
| シンガポール | 約100万〜250万円 | 居住取締役が必須 | EPの給与要件が高い |
| タイ | 約40万〜80万円 | — | BOI経由なら比較的容易 |
第4の軸:日本の外国子会社合算税制という共通の壁
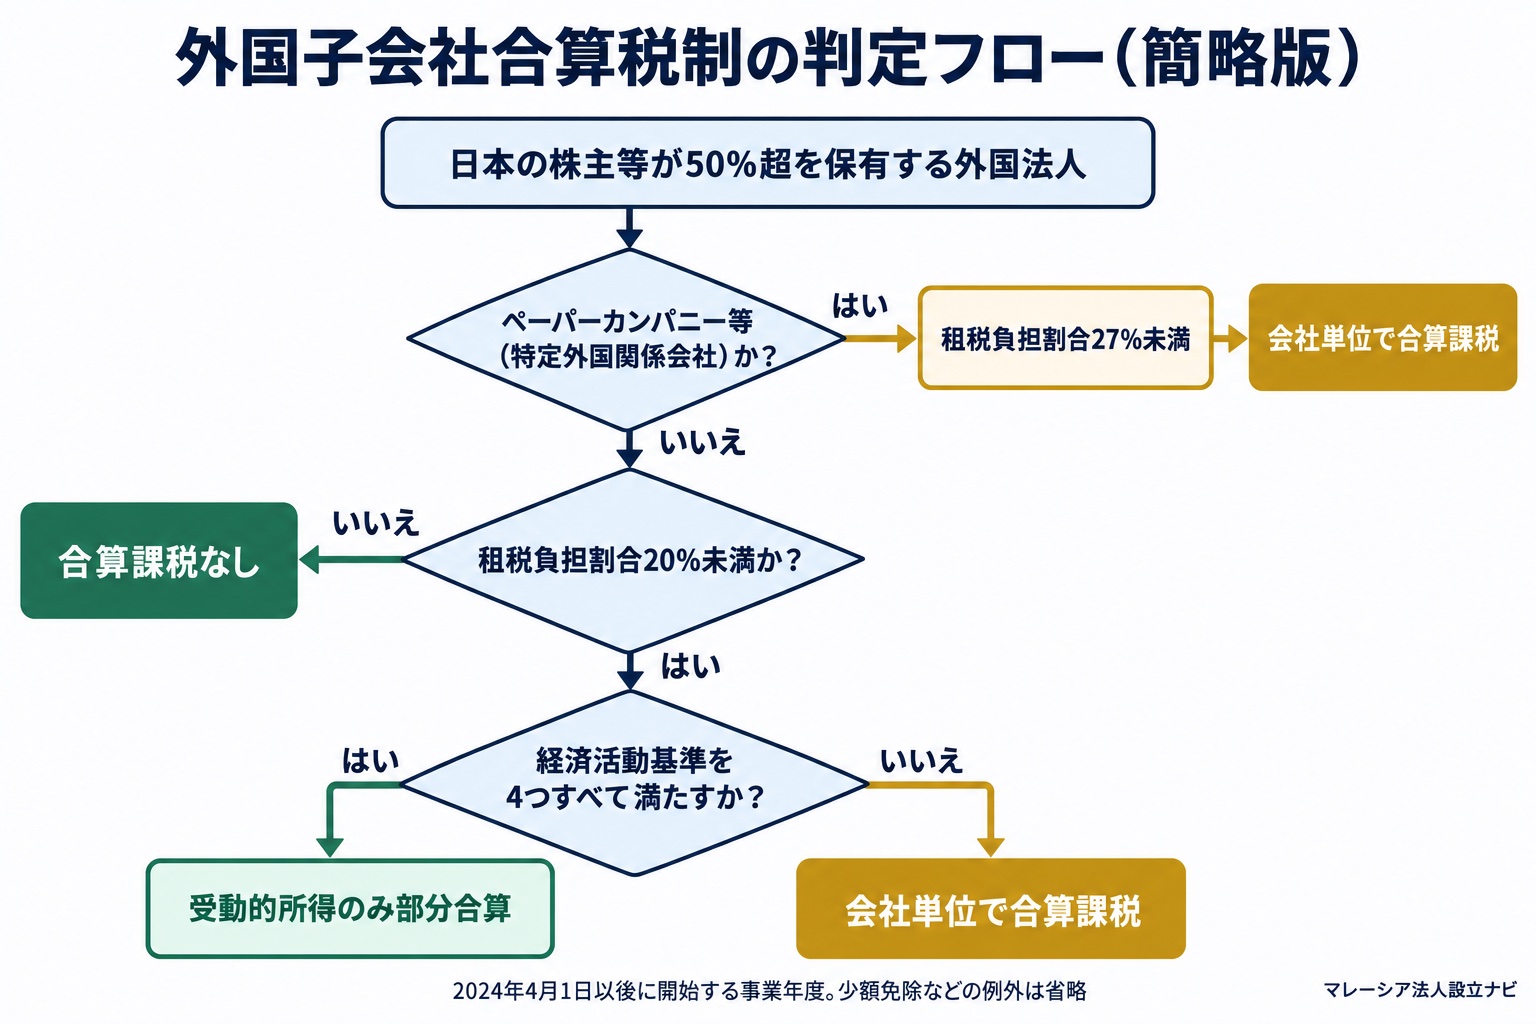
日本の居住者・日本企業にとって、どの国を選んでも避けられないのが外国子会社合算税制(タックスヘイブン対策税制)です。日本の株主等が50%超を保有する外国法人が対象になります。
判定の基準は「租税負担割合20%未満」です。ラブアン3%、香港8.25%、UAE9%は、いずれもこの基準を下回ります。シンガポールの17%も下回ります。この記事で挙げた低税率の国・地域のほぼすべてが、日本側の判定に入ります。
合算課税を避けるには、経済活動基準(事業基準・実体基準・管理支配基準・所在地国基準または非関連者基準)の4つをすべて満たす必要があります。要するに「その国で本当に事業をしているか」が問われます。ここでも実体の話に戻ってきます。
さらに、ペーパーカンパニー・事実上のキャッシュボックス・ブラックリスト国所在の会社(特定外国関係会社)と判定されると、租税負担割合27%未満で会社単位の合算課税という、より厳しい扱いになります。この基準は令和5年度の税制改正で、2024年4月1日以後に開始する事業年度から30%未満から27%未満に変わりました。
結論として、日本に住み続けたまま低税率の国に法人を作って税負担を下げる、という発想はどの国を選んでも成立しません。成立させるには、株主自身の居住地を含めた設計が必要です。
関連: タックスヘイブン対策税制とは
グローバルミニマム課税(最低15%)で何が変わるか
グローバルミニマム課税は、連結売上高7.5億ユーロ以上(直前4年のうち2年以上)の多国籍企業グループに、国ごとの実効税率が15%を下回る部分を追加で課税する国際ルールです。
日本では、親会社に追加の税を課す所得合算ルール(IIR)が2024年4月1日以後に開始する事業年度から適用されています。マレーシアも2025年1月1日以後に開始する事業年度から国内ミニマム税を導入し、UAE・バハマ・バミューダも2025年から大企業グループに15%を課しています。
この規模の大企業グループにとっては、低税率の国に子会社を置いても15%まで課税されるため、税率差のメリットはほぼなくなりました。一方、中小企業や個人の法人設立は売上基準に届かないため、直接の影響はありません。ただし、国際的な流れとして実体のない法人への監視は強まり続けており、中小企業でも「実体のない法人」の余地は縮小し続けると考えるべきです。
マレーシアはどの位置にいるか
以上の4つの軸で見たとき、マレーシアの立ち位置は明確です。
強みは3つあります。第一に、生活コストと維持コストが低いこと。シンガポールやドバイと比べて、法人の維持費も生活費も明確に安く、同じ実体を作るコストが低く済みます。第二に、本土の24%とラブアンの3%という2つの選択肢を、事業の実態に応じて使い分けられること。第三に、配当のシングルティア制度により、株主段階の課税がないことです。
弱みもあります。本土の中小企業向け軽減税率(15%・17%)は、2024年の賦課年度から外国資本20%超の会社には使えなくなり、日本人が出資するSdn Bhdは原則24%です。就労ビザ(EP)の給与要件も2026年6月に引き上げられました。銀行口座の開設も年々難しくなっており、実体の薄い法人は口座を開けない可能性があります。
総合すると、マレーシアは「実際にその国に住んで、実体を持って事業をする人」にとって、コストに対して効率の良い選択肢です。逆に「住まずに箱だけ欲しい人」には、どの国も同じく機能しません。この結論は、税率表からは見えてこない部分です。
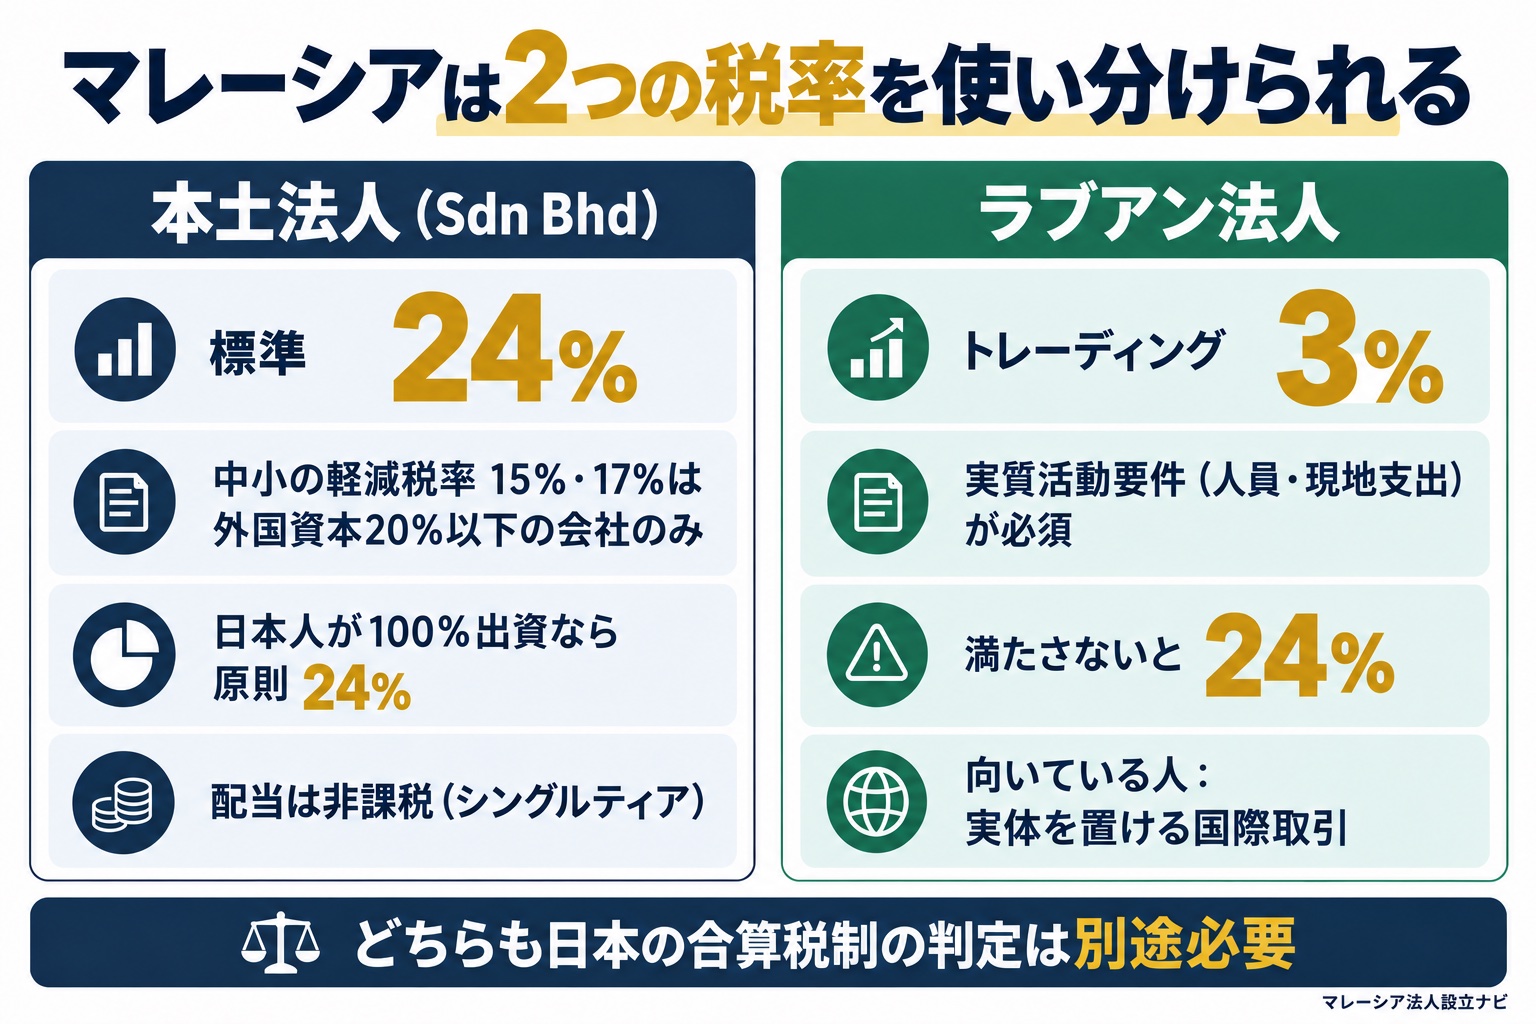
- マレーシアの強み:維持コストと生活コストの安さ
- マレーシアの強み:本土24%とラブアン3%を使い分けられる
- マレーシアの強み:配当のシングルティア制度
- マレーシアの弱み:外国資本20%超の会社は中小の軽減税率の対象外(2024年〜)
- マレーシアの弱み:EPの給与要件引き上げ(2026年6月〜)と法人口座の開設難易度
- 共通の前提:どの国でも「実体」がなければ低税率は使えない
関連: マレーシア法人設立ガイド /ラブアン法人とは
出典
- 財務省|法人課税に関する基本的な資料(法人実効税率の国際比較)
- LHDN(マレーシア内国歳入庁)|Company Tax Rate
- EY Malaysia|Dewan Rakyat passes the Finance Bill 2023(中小企業の外国資本20%要件)
- LHDN|Global Minimum Tax (GMT)
- Labuan FSA(ラブアン金融サービス庁)
- IRAS|Corporate Income Tax Rate, Rebates & Tax Exemption Schemes
- Inland Revenue Department, Hong Kong|Profits Tax
- PwC Worldwide Tax Summaries|United Arab Emirates
- PwC Worldwide Tax Summaries|Hungary
- PwC Worldwide Tax Summaries|Bulgaria
- Cyprus Mail|Cyprus overhaul of tax system comes into force(2026年1月)
- PwC Worldwide Tax Summaries|Thailand
- EY|Vietnam passes new Corporate Income Tax Law
- EY|Korea enacts 2026 tax reform bill
- PwC Worldwide Tax Summaries|Cayman Islands
- PwC Worldwide Tax Summaries|Bermuda
- EU理事会|税務非協力地域リスト(2026年2月改訂)
- KPMG Japan|令和5年度税制改正(外国子会社合算税制の見直し)
- 国税庁|外国子会社合算税制の概要
この記事を書いた人
Yuto Nishitani
ラブアン法人代表・クアラルンプール在住
ラブアン法人代表。2025年10月からマレーシア・クアラルンプールのブキッ・ビンタンに住み、ラブアン法人の就労許可(Labuan EP)で暮らしています。
日本法人・ドバイ法人・ラブアン法人を保有する当事者として、法人設立・維持・ビザ・日本側の税務を、自分の判断材料として調べてきました。
記事は一次資料に基づいて書いており、制度の解説と自分の経験は区別して記載しています。
よくある質問
法人税が0%(無料)の国はどこですか?
ケイマン諸島、英領バージン諸島(BVI)、バハマ、バミューダなどは法人所得税を課していません。ただし、バミューダは2025年以後の事業年度から、バハマは2025年から、連結売上7.5億ユーロ以上の大企業グループに15%を課しています。また日本の居住者や日本企業が支配する会社は、租税負担割合20%未満として日本の外国子会社合算税制の判定対象になるため、0%がそのまま実現することはまれです。
結局、どの国が一番税金が安いですか?
税率だけを見ればケイマン諸島などの0%、次いでラブアン(3%)、香港(8.25%)、UAE・ハンガリー(9%)が低くなります。ただし低税率を使うには実質活動要件を満たす必要があり、そのための人件費・オフィス・現地支出がかかります。さらに日本の外国子会社合算税制をクリアする必要もあります。「一番安い国」は事業内容と株主の居住地で変わるため、年間の税額と維持コストの合計で比較してください。
日本の法人税は高いのですか?
財務省の国際比較では、日本の法人実効税率は29.74%です(2026年4月以後に開始する事業年度から防衛特別法人税の対象となる法人は30.64%)。ドイツ(約29.9%)とほぼ同水準で、シンガポール(17%)や香港(16.5%)、UAE(9%)より高い一方、主要先進国の中で突出して高いわけではありません。
シンガポールとマレーシア、どちらがいいですか?
事業規模と目的によります。シンガポールは金融インフラ、法制度の安定性、国際的な信用力で優れ、大型の資金調達やアジアの統括拠点に向いています。一方でオフィス・人件費・生活費が高く、維持コストはマレーシアの2〜4倍規模になります。マレーシアは維持コストが低く、ラブアンという選択肢もありますが、日本人が出資する本土法人は中小の軽減税率が使えず原則24%です。小〜中規模で自分が現地に住んで事業をするならマレーシア、大規模な資金調達や国際的な信用が必要ならシンガポール、という整理が実務的です。
ドバイの法人税0%はまだ使えますか?
UAEは2023年6月から連邦法人税(9%)を導入しました。課税所得AED375,000までの部分は0%で、フリーゾーンの適格法人が得る「適格所得」も0%が維持されています。ただし適格所得の範囲は限定されており、UAE本土の顧客との取引など適格活動に当たらない収入には9%がかかります。大企業グループには2025年から国内ミニマム税15%も導入されました。「ドバイは無税」という理解は現在の制度とは異なります。
グローバルミニマム課税で低税率国のメリットはなくなりますか?
影響を受けるのは、連結売上高7.5億ユーロ以上の多国籍企業グループです。この規模に該当する場合、低税率の国に子会社を置いても実効税率15%まで追加課税されるため、税率差のメリットはほぼ消えます。中小企業や個人の法人設立はこの基準に届かないため、直接の影響はありません。ただし実質活動要件は今後も強化される方向で、実体のない法人の余地は縮小し続けると考えるべきです。
免責事項
本サイトの情報は執筆・更新時点の調査に基づくものであり、マレーシアの会社法・税制・ラブアンの実質活動要件・ビザ要件、および日本の国際課税制度は予告なく変更される場合があります。また、実際の税務上の取扱いは個別の事業実態によって大きく異なります。本サイトの情報は一般的な解説であり、税務・法務上の助言ではありません。実行の前には必ずSSM・LHDN・Labuan FSAなどの公的機関の最新情報を確認し、マレーシアおよび日本の有資格専門家(会計士・税理士・弁護士)にご相談ください。本サイトの情報に基づく判断・行動の結果について、運営者は責任を負いかねます。